Primero que todo, es importante Señalar que la resolución que regula los parámetros, características de la información exógena cambiaria y nuevos plazos aún está en proceso de corrección por comentarios y Firmas, plazo de comentarios que fue hasta el 27 de septiembre del presente año.
La Resolución no.180 que expidió la DIAN la semana pasada el día 26 de septiembre de 2024, es donde se regulo algunos requerimientos de la información relacionada con las operaciones de cambio sometidas al control y vigilancia de la DIAN, canalizadas por conducto de los IMC y las cuentas de compensación y la cual derogo la resolución No. 4083 de 1999.
LAS PRINCIPALES MODIFICACIONES A LA INFORMACIÓN EXÓGENA CAMBIARIA SERIAN, SEGÚN ESTA RESOLUCIÓN
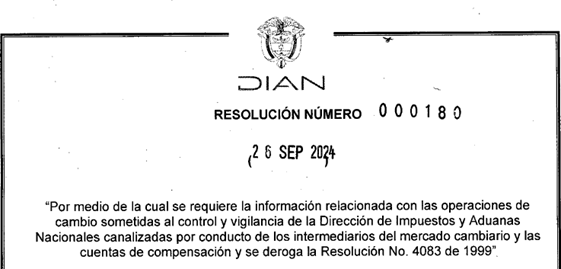
PERO TENGA EN CUENTA ǪUE FALTA LA RESOLUCION MAS IMPORTANTE LA CUAL ESTA EN PROCESO DE FIRMAS POR PARTE DE LA DIAN
Por medio de la resolución No. 00180, la DIAN modifica la información exógena cambiaria que deben transmitir a esta entidad los Intermediarios del Mercado Cambiario(IMC), Titulares de Cuentas de Compensación, Proveedores de Servicios de Pago Agregadores Residentes (pasarelas de pago) y los Concesionarios de Servicios de Correo s que presten Servicios Financieros de Correos. Algunos de los cambios más destacados de esta resolución son:
– Inclusión de los proveedores de servicios de pago agregadores residentes (pasarelas de pagos) y la forma en la que estos deben presentar la información exógena cambiaria a la DIAN, a través de los IMC que hayan utilizado para canalizar los pagos y/o reintegros de operaciones de importación y exportación de bienes.
– Cambia parcialmente el uso del Formato 1066 “Información de las modificaciones delas declaraciones aduaneras y de los valores pagados a las mercancías” el cual ya no solo servirá para informar las modificaciones que se realicen a las declaraciones aduaneras de las operaciones de cambio por importación y exportación de bienes, sino que también servirá para informar las correcciones de declaraciones de cambio (de cualquier concepto) y las nuevas declaraciones de cambio transmitidas al Banco de la República por anulaciones presentadas a través de los IMC o por parte de los titulares de cuentas de compensación, Cambiara la casilla TIPO DE OPERACIÓN ya no serán 4 opciones, si no 3, en Espera del prevalidador.
– Se deroga por completo la Resolución 4083 del 29 de diciembre de 1999.
– Se hace especial énfasis y claridad en los desembolsos y amortizaciones de créditos externos activos y pasivos que son de competencia de la DIAN, que deben ser informados por parte de los IMC y los titulares de cuentas de compensación.
– La factura comercial emitida por el vendedor de los bienes seguirá siendo el documento que hará las veces de declaración de importación y exportación para operaciones de comercio exterior realizadas a través de la modalidad de tráfico postal y envíos urgentes y para operaciones de comercio exterior celebradas por residentes en el país, en, hacia o desde las zonas francas que generen operaciones de cambio obligatoriamente canalizables a través del mercado cambiario. Lo anterior, incluso cuando estas operaciones generen eventualmente declaraciones aduaneras de importación o exportación celebradas en, hacia o desde las zonas francas.
– Se establecen reglas especiales de legalización de los documentos aduaneros y los valores pagados a las mercancías, atendiendo a los diferentes tipos de operaciones de cambio obligatoriamente canalizables que pueden realizar los usuarios del régimen cambiario (inicial, devolución, cambio de declaración de cambio, correcciones).
– Para efectos de la legalización de los documentos aduaneros y los valores pagados o reintegrados a las mercancías en operaciones de importación y exportación de bienes, se establece la fecha de levante de la declaración de importación (importaciones), la fecha definitiva de la declaración de exportación (DEX) (exportaciones) y la fecha de la factura comercial (para operaciones de tráfico postal y envíos urgentes y operaciones realizadas desde o hacia zona franca), como fecha para contabilizar el plazo para realizar la correspondiente legalización.
– Esta resolución entrará en vigencia a partir del día siguiente a su publicación oficial, sinembargo, su aplicación y efectos solo serán efectivos hasta que la DIAN emita la resolución por medio de la cual se certifica la entrada en funcionamiento del nuevo prevalidador cambiario con sus correspondientes formatos y anexos técnicos.
– Las fechas para presentar se pueden observar en el proyecto de resolución XX, ARTICULO 6 pagina 12, Texto DIAN……La información exógena cambiaria de los IMC, correspondiente al periodo comprendido entre el 30 de octubre y el 31 de diciembre de 2023; así como la de los trimestres primero (enero a marzo), segundo (abril a junio) y tercero (julio a septiembre) del año 2024, se debe presentar a la DIAN dentro de los seis (6) meses contados a partir de la fecha de entrada en vigencia de la presente resolución que certifica la entrada en funcionamiento del aplicativo informático – programa prevalidador cambiario.
La información exógena cambiaria de los titulares de cuentas de compensación y de los concesionarios de servicios de correos que presten servicios financieros de correos correspondiente al cuarto trimestre (octubre a diciembre) de 2023; y la de los trimestres primero (enero a marzo), segundo (abril a junio) y tercero (julio a septiembre) del año 2024, se debe presentar a la DIAN dentro de los seis (6) meses contados a partir de la fecha de vigencia de la presente resolución que certifica la entrada en funcionamiento del aplicativo informático – programa prevalidador cambiario.
La información organizada en los formatos señalados en el artículo 1º de la presente resolución, que sea generada o corresponda al cuarto trimestre (octubre a diciembre) del año 2024 y primer trimestre (enero a marzo) del año 2025, deberá ser presentada por los obligados durante el periodo comprendido entre el mes de abril y el mes de julio del año 2025, inclusive, sin atender a los vencimientos trimestrales establecidos por el artículo 2º de esta resolución. La información exógena cambiaria generada o que corresponda al segundo trimestre (abril a junio) del año 2025 será presentada en el mes de julio de 2025, con el cumplimiento de los vencimientos previstos en el calendario señalado por el artículo 2º de la presente resolución, el cual se aplicará en lo sucesivo para la presentación de la información cambiaria que se genere en los trimestres venideros.
Fuente: FABIAN TORO TORO
www.toroconsultingandbusiness.com
¿Estás interesado en conocer más? En Glovanza, podemos ayudarte. Contáctanos.